Üretimde Görünmeyen Maliyetleri Yönetmek
Üretimde görünmeyen maliyetleri yönetmek: fabrikanız bir günü tamamlarken gerçekte ne kadar tüketiyor? Yalın maliyet azaltma yaklaşımı.
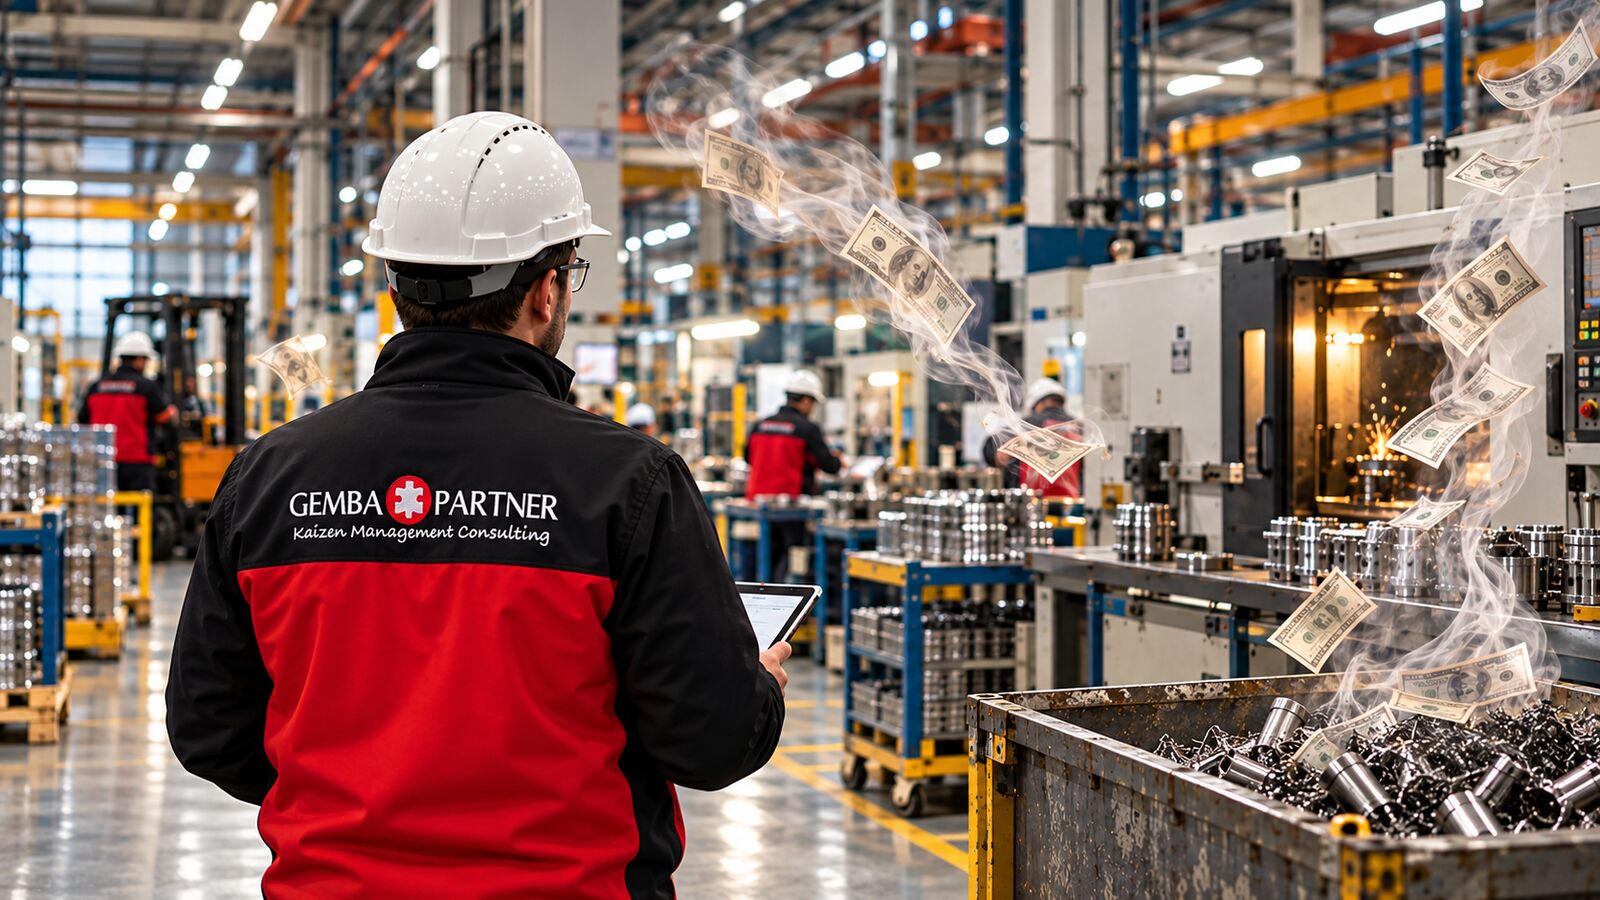
Bir otomobil satın alırken ilk sorduğumuz sorulardan biri genellikle aynıdır: “100 km’de ne kadar yakıyor?” Çünkü aracın satın alma fiyatı kadar, onu kullanırken ne kadar tüketeceğini de bilmek isteriz. Peki aynı soruyu fabrikalarımıza neden sormuyoruz? “Fabrikamız bugün ne kadar tüketti?”
Burada elektrik, doğal gaz veya su tüketiminden bahsetmiyoruz. Üretim ve operasyon süreçlerinde ürün ortaya çıkarırken farkında olmadan tükettiğimiz kaynaklardan ve paradan bahsediyoruz. Yalın üretim ve operasyonel mükemmellik (OPEX) açısından bakıldığında asıl soru yalnızca ne kadar ürettiğimiz değil, o üretimi gerçekleştirirken ne kadar kaynak tükettiğimizdir. Bu yazı, üretimde maliyet azaltmanın neden kayıpları görünür kılmakla başladığını anlatıyor.
Üretim Maliyeti ile Gerçek Operasyonel Tüketim Aynı Şey mi?
Her işletmenin üretimini gerçekleştirmek için kullandığı belirli kaynaklar vardır: insan, makine, malzeme, enerji, zaman ve alan. Bunların oluşturduğu bir üretim maliyetimiz olduğunu düşünelim. Örneğin fabrikamızın belirli bir günlük üretimi gerçekleştirmek için 1.000.000 TL kaynak kullanmasını planladığımızı varsayalım. Günün sonunda hedeflenen üretim miktarına ulaştık. Peki gerçekten 1.000.000 TL mi tükettik? Yoksa üretim sırasında oluşan şu kayıplar nedeniyle günü gerçekte 1.100.000 TL tüketerek mi tamamladık?
- hurda ve kalite kayıpları,
- beklemeler,
- plansız makine duruşları,
- yeniden işleme ve tamir faaliyetleri,
- gereksiz taşıma ve hareketler,
- uzun set-up süreleri,
- düşük makine ve iş gücü verimliliği,
- fazla mesai.
Aradaki 100.000 TL fark, üretimin gerçekleşmesi için zorunlu olan bir maliyet değildir. Bu fark, süreçlerin içinde oluşan operasyonel kayıpların maliyetidir.
Görünmeyen Maliyetler Neden Tehlikelidir?
Üretim süreçlerinde maliyet azaltmanın önündeki en büyük engellerden biri, kayıpların tamamının finansal raporlarda tek bir başlık altında görünmemesidir. Hurdanın maliyetini bir yerde, fazla mesaiyi başka bir yerde, bakım giderlerini farklı bir hesapta görebiliriz. Bekleme sürelerinin, düşük çevrim performansının veya gereksiz hareketlerin yarattığı maliyet ise çoğu zaman doğrudan görülemez.
Sonuçta kayıp maliyetleri organizasyonun farklı noktalarına dağılır ve görünmeyen maliyetler, yönetilemeyen maliyetlere dönüşür. Bu nedenle yalın yönetim yaklaşımında ilk hedef hemen maliyet kesmek değil, öncelikle maliyeti oluşturan operasyonel gerçekliği görünür hale getirmektir.
Standart Maliyeti Bilmek Yetmez, Sapmanın Nedenini Bilmek Gerekir
Bir ürünün standart maliyetini oluşturan faktörleri doğru tanımlamadan, gerçek maliyetin neden standarttan uzaklaştığını anlamak zordur. Malzeme ne kadar olmalı? Direkt işçilik ne kadar olmalı? Makine ne kadar süre çalışmalı? Set-up için ne kadar zaman harcanmalı? Bir ürün hangi çevrim süresinde üretilmeli? Beklenen hurda veya kalite seviyesi nedir?
Bu değerleri bildiğimizde standart ile gerçekleşen arasındaki farkı sorgulamaya başlayabiliriz. Örneğin bir operasyonun standart olarak 100 birim kaynak tüketmesi gerekirken gerçekte 112 birim tüketmesi durumunda asıl yönetim sorusu şudur: Fazladan tükettiğimiz 12 birim nerede? Bu soru bizi doğrudan üretim sahasına götürür.
Kaizen’in Başlangıç Noktası: Tüketimi Görünür Hale Getirmek
Kaizen çoğu zaman çalışanlardan iyileştirme fikirleri toplamak veya belirli dönemlerde gerçekleştirilen iyileştirme projeleri olarak algılanıyor. Oysa kaizen kültürünün başlangıç noktası mevcut durumu doğru görebilmektir: Nerede bekliyoruz? Nerede fazla hareket ediyoruz? Nerede kapasite kaybediyoruz? Nerede gereğinden fazla iş gücü kullanıyoruz? Hangi makine duruşları üretim maliyetimizi artırıyor? Hangi kalite problemi yeniden işleme yaratıyor? Hangi proses gereğinden fazla stok oluşturuyor?
Bu sorular cevaplanmaya başladığında yalın üretim araçları da gerçek amacına ulaşmaya başlar. 5S, TPM, SMED, standart iş, kanban, heijunka, OEE veya problem çözme tekniklerinin amacı yalnızca bu sistemleri fabrikada uygulamak değildir. Amaç, üretimin gereğinden fazla kaynak tüketmesine neden olan kayıpları ortadan kaldırmaktır.
Verimlilik Artışı Aslında Bir Tüketim Problemidir
Verimlilik kavramını yalnızca “daha fazla üretmek” şeklinde değerlendirmek yanıltıcı olabilir. Bir fabrika dün 100 kişiyle 1.000 adet ürün üretirken bugün aynı kaynaklarla 1.100 adet üretiyorsa verimlilik artmıştır. Ancak aynı 1.000 adet ürünü daha az işçilik, daha kısa çalışma süresi, daha az hurda, daha az stok ve daha düşük fazla mesai ile üretebiliyorsa yine verimlilik artmıştır.
Bu nedenle verimlilik artışı ile maliyet azaltma birbirinden bağımsız değildir. Toyota Üretim Sistemi’nin (TPS) ve yalın yönetimin temel yaklaşımı da kaynakları daha fazla kullanarak üretimi artırmak değil, muda’yı ortadan kaldırarak aynı değeri daha az kaynak tüketerek üretebilmektir. Gerçek operasyonel mükemmellik, yalnızca daha fazla üretmek değil, üretirken daha az tüketmektir.
Maliyet Azaltma Finans Departmanında Değil, Gemba’da Başlar
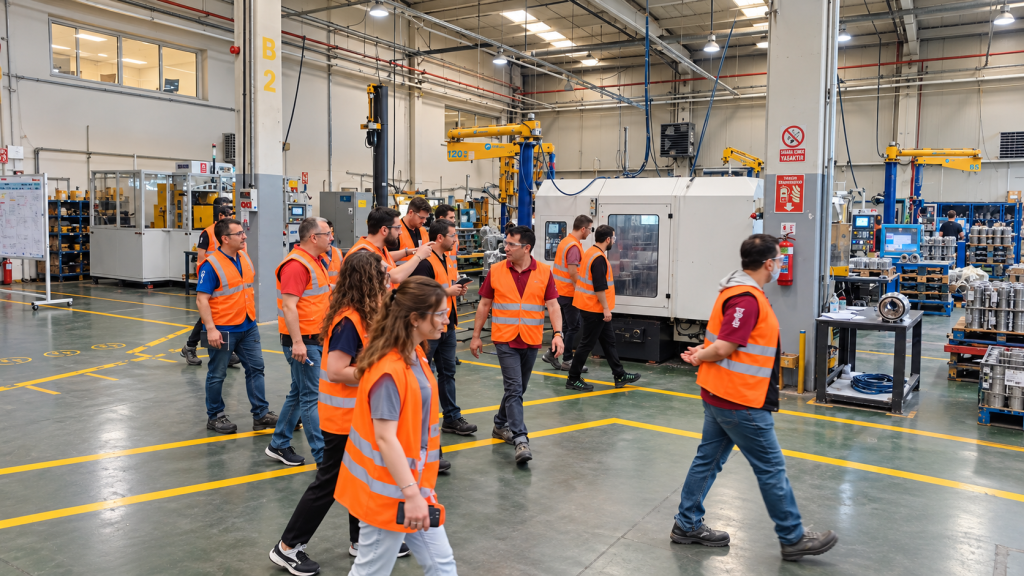
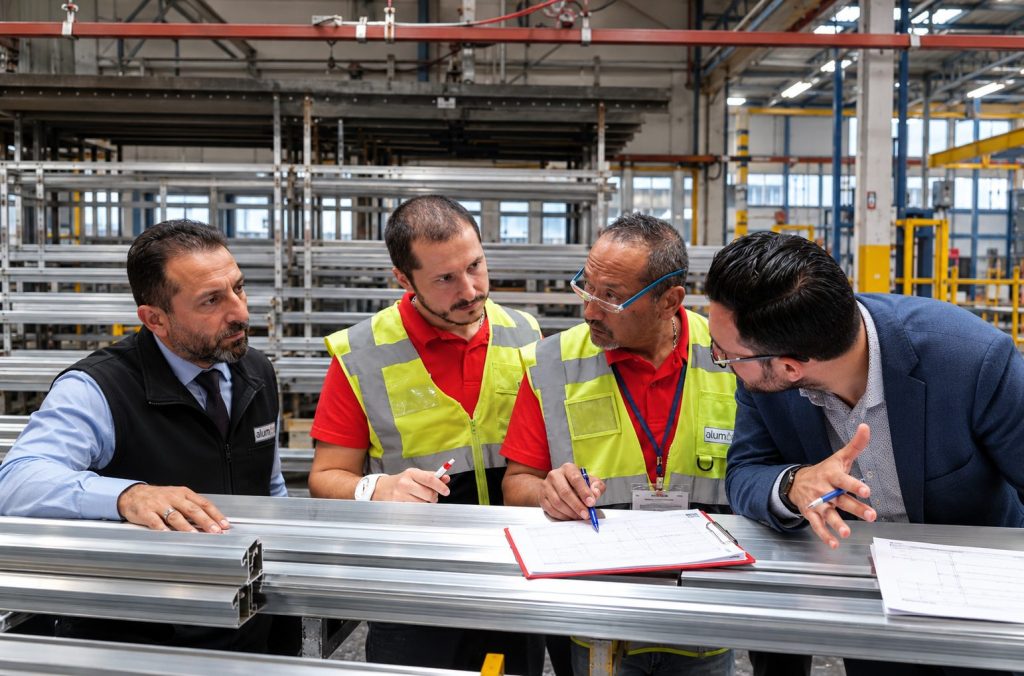
Şirketler maliyet azaltmak istediğinde ilk reflekslerden biri bütçeleri gözden geçirmek, satın alma fiyatlarını düşürmek veya genel giderleri kısmaktır. Bunlar elbette önemlidir; ancak sürdürülebilir maliyet azaltma için üretim ve operasyon süreçlerinin kendisine bakmak gerekir. Çünkü fabrikanın her gün para kazandığı veya kaybettiği yer Gemba’dır.
Bir makinenin beklediği dakika, gereksiz taşınan bir malzeme, tekrar işlenen bir ürün, ihtiyaçtan fazla kullanılan iş gücü veya plansız duruş nedeniyle yapılamayan üretim sonuçta ekonomik bir değere dönüşür. Bu nedenle saha yönetimi yalnızca SQCDM göstergelerini takip etmekten ibaret olmamalıdır. İyi bir saha yönetimi sistemi, operasyonel kayıplarla finansal sonuçlar arasındaki ilişkiyi de görünür hale getirmelidir.
“Bugün Kaç Adet Ürettik?” Sorusu Artık Yeterli Değil
Geleneksel üretim yönetiminde gün sonunda genellikle üretim miktarına bakarız: Bugün kaç adet ürettik? Bu soru önemlidir ancak tek başına yeterli değildir. Aynı üretimi gerçekleştiren iki fabrika, birbirinden tamamen farklı miktarda kaynak tüketebilir. Birisi yüksek stok, fazla mesai, hurda, rework ve plansız duruşlarla üretim yaparken diğeri çok daha kontrollü bir prosesle aynı çıktıya ulaşabilir. Kağıt üzerinde ikisi de aynı miktarda üretmiştir; ancak rekabet güçleri aynı değildir.
Bu nedenle ikinci bir soruya ihtiyacımız var: “Bugün bu üretimi gerçekleştirmek için ne kadar tükettik?” Ve ardından üçüncü soru gelmelidir: “Bu tüketimin ne kadarı gerçekten gerekliydi?” Bu üç soru birlikte sorulmaya başladığında yalın üretim, kaizen ve operasyonel mükemmellik kavramları teorik uygulamalar olmaktan çıkarak doğrudan şirketin finansal performansına bağlanır.
Rekabetçi Maliyetler Üretim Sahasında Kazanılır
Bir fabrikanın gerçek rekabet gücü yalnızca ne kadar üretebildiğiyle değil, o üretimi ne kadar verimli gerçekleştirebildiğiyle ölçülmelidir. Hurda, bekleme, fazla stok, yeniden işleme, plansız duruş, düşük OEE, gereksiz hareket ve fazla mesai yalnızca operasyonel problemler değildir; her biri şirketin kârlılığını etkileyen birer maliyet unsurudur.
Bu nedenle Toyota Üretim Sistemi, yalın üretim, kaizen ve operasyonel mükemmellik çalışmalarının ortak hedefi daha fazla araç uygulamak değil; kayıpları görünür hale getirerek süreçlerin gereksiz kaynak tüketmesini sistematik olarak azaltmaktır. Çünkü rekabetçi fiyatlar yalnızca toplantı odalarında alınan kararlarla oluşturulmaz. Rekabetçi maliyetler üretim sahasında kazanılır.
Sonuç
Belki de bundan sonra üretim toplantılarında iki soruyu yan yana sormamız gerekiyor: “Bugün ne kadar ürettik?” ve “Bunu üretirken ne kadar tükettik?” İkinci sorunun cevabını bilmiyorsak, gerçek maliyet azaltma potansiyelimizi de henüz tam olarak bilmiyoruz.
Fabrikanızdaki görünmeyen maliyetleri birlikte ortaya çıkarmak için yalın süreç analizleri hizmetimize göz atın veya bizimle iletişime geçin.